2027年分(令和9年分)の所得税から、青色申告特別控除は「75万円・65万円・10万円」の3段階に変わります。新しく設けられる75万円の控除は、2027年1月1日の最初の記帳から帳簿の仕組みが整っていることが前提で、届出も欠かせません。会計ソフトの設定を年の途中で切り替えても、その年の75万円控除には間に合わないため、2027年分から適用したい場合には、準備は12月31日までが勝負です。
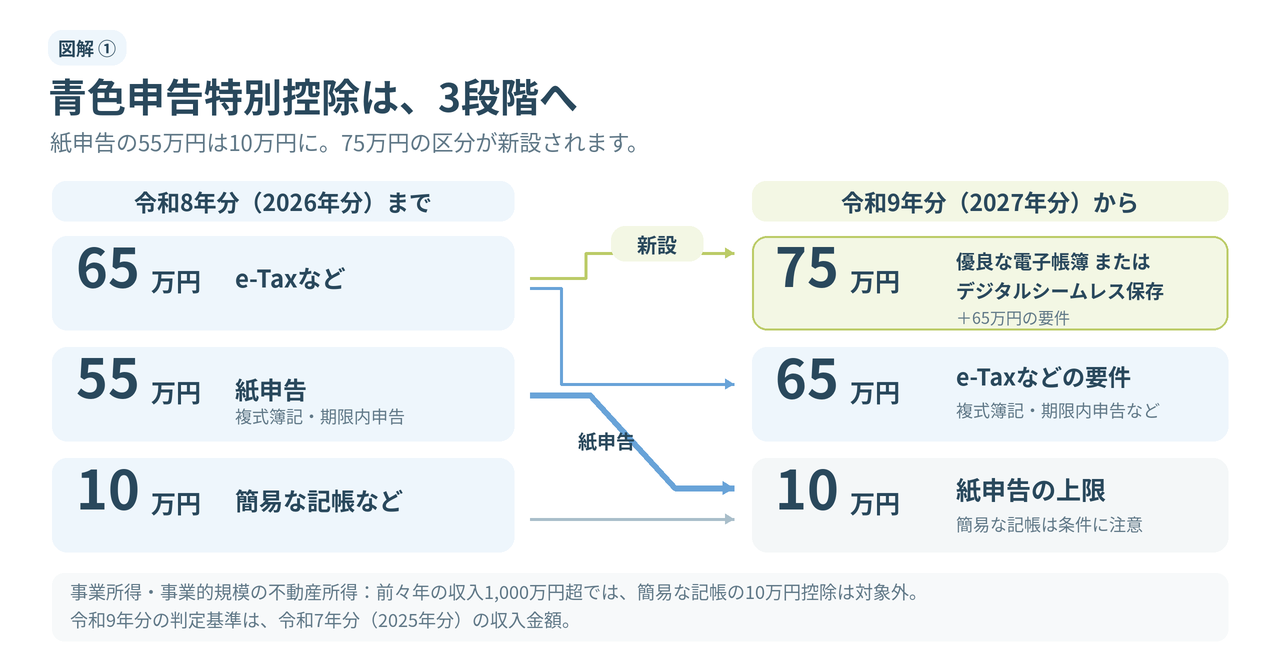
2027年分(令和9年分)から控除額は75万円・65万円・10万円の3段階
控除額ごとの要件
| 控除額 | 複式簿記 | BS・PL添付 | 期限内申告 | e-Tax | 優良な電子帳簿保存orデジタルシームレス保存 |
|---|---|---|---|---|---|
| 75万円 | ○ | ○ | ○ | ○ | ○ |
| 65万円 | ○ | ○ | ○ | ○ | — |
| 10万円 | 簡易記帳でも可 | — (PLは必要) | — | — | — |
国税庁のリーフレット「優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!」(2026年8月)では、控除額ごとの要件がこのように整理されています。
「75万円控除」は、「65万円控除」の要件をすべて満たしたうえで、「優良な電子帳簿の保存」または「デジタルシームレス保存」のどちらかを満たした場合に受けられる控除です。
なお、現金主義による所得計算の特例を受けている場合は、65万円と75万円の控除は受けられず、10万円のみとされています。
紙で申告すると55万円から10万円に
2026年分(令和8年分)までは、複式簿記で記帳して期限内に申告すれば、紙の申告書でも55万円の控除を受けることができました。
2027年分(令和9年分)からはこの55万円の区分がなくなります。
すなわち、紙で申告した場合の控除の上限は10万円となるのです。
控除額の差は45万円であり、所得税と住民税を合わせると、最も低い税率の方でも年に7万円近く、税率が高い方では20万円を超える手取りの差になります。
これまで紙で申告していた場合には、まずはe-Taxへの切り替えを検討してみる必要があります。
前々年の収入が1,000万円を超えると簡易な記帳では控除なし
簡易な記帳(いわゆる単式簿記)の10万円控除にも変更があります。
事業所得または事業的規模の不動産所得について、前々年分の収入金額が1,000万円を超える場合には、簡易な記帳のままでは10万円の控除も受けられなくなるとされています。
2027年分(令和9年分)であれば、判定の基準になるのは2025年分(令和7年分)の収入金額です。
75万円控除を受ける3つの選択肢
選択肢ごとに、受けられるものと届出書が違う
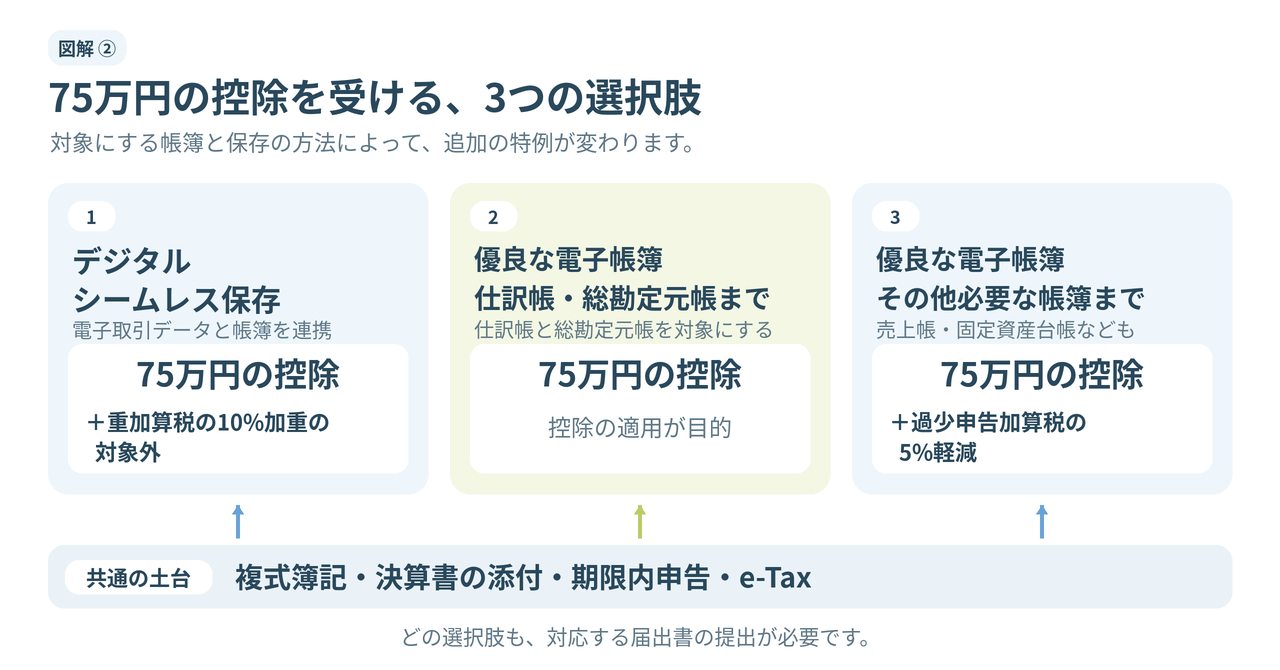
75万円控除へのルートは「優良な電子帳簿の保存」と「デジタルシームレス保存」の2つですが、優良な電子帳簿はどの帳簿まで対象にするかで受けられるものが変わります。
よって、実務上は3つの選択肢に分けて考えると整理しやすくなると思われます。
| 選択肢 | 対象 | 受けられるもの | 届出書 |
|---|---|---|---|
| ①デジタルシームレス保存 | デジタルインボイス・銀行決済データなどの電子取引データを、基準適合システムで受け取り・保存し、帳簿と連携する | 75万円控除と、重加算税10%加重の対象外 | 電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書 |
| ②優良な電子帳簿 (仕訳帳・総勘定元帳まで) | 仕訳帳と総勘定元帳 | 75万円控除 | 国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書(「75万円」に名称変更予定) |
| ③優良な電子帳簿 (その他必要な帳簿まで) | 仕訳帳・総勘定元帳に加え、売上帳や固定資産台帳など、作成している帳簿 | 75万円控除と、過少申告加算税5%軽減 | 上と同じ届出書or過少申告加算税の特例の適用を受ける旨の届出書 |
「③優良な電子帳簿(その他必要な帳簿まで)」で過少申告加算税の5%軽減まで受けようとすると、Excelや紙で管理している売上管理表や固定資産台帳なども、要件を満たす電子帳簿にしておく必要があります。
75万円控除の適用のみを検討するのであれば、優良な電子帳簿にする対象は仕訳帳と総勘定元帳のみとなり、活用へのハードルは低くなります。
優良な電子帳簿の3つの要件
国税庁のリーフレットでは、優良な電子帳簿とは、システムの説明書やディスプレイなどを備え付けたうえで、次の3つを満たす電子帳簿とされています。
- 訂正・削除・追加の履歴が残ること
入力したあとに直したり消したりした事実と内容を、あとから確認できる - 帳簿間で相互関連性があること
仕訳帳と総勘定元帳など、帳簿どうしの記録を突き合わせて確認できる - 取引の日付・金額・相手方で検索できること
日付や金額の範囲指定、2つ以上の項目を組み合わせた検索ができる
もう一つの重要なポイントが、仕訳帳と総勘定元帳を「課税期間の最初から」この要件を満たして保存することです。
つまり、2027年分(令和9年分)で75万円控除を受けるのであれば、2027年1月1日の最初の記帳の時点で、すでに要件を満たした状態になっている必要があるのです。
デジタルシームレス保存の考え方
「デジタルシームレス保存」は、人の手を介さずに、取引のデータが帳簿まで流れていく仕組みを前提にした方法です。
対象となる電子取引データは、デジタル庁が管理する仕様に従ったデジタルインボイス(Peppol)か、預貯金口座の決済データのどちらかとされ、改ざん防止、記帳の適正性の確保、電子帳簿との関連性の確保の3つが要件となっています。
また、そもそも電子取引データの保存のルールを満たしていることが前提とされています。
よって、銀行やカードを会計ソフトに連携しているだけで当てはまるとは限らない点には十分に注意が必要です。
最もハードルが低く現実的なのは「②優良な電子帳簿(仕訳帳・総勘定元帳まで)」?
3つの選択肢を比べると、「①デジタルシームレス保存」は、取引のデータが人の手を介さずに帳簿まで流れる仕組みが前提で、使えるかどうかが会計ソフトや銀行の対応に左右され、その他データの取扱いにも気を使う必要があります。
また、「③優良な電子帳簿(その他必要な帳簿まで)」を対象にすると、Excelや紙で管理している売上管理表や固定資産台帳なども、要件を満たす電子帳簿にする必要があり、経理の自由度という点で気を使う必要が生じます。
これに対して、「②優良な電子帳簿(仕訳帳・総勘定元帳まで)」であれば、多くのクラウド会計ソフトでは設定で対応でき、補助簿の移し替えなども75万円控除の要件にはなっていません。
なお、75万円控除の要件とは別に、電子取引データ(メールやネットで受け取った請求書・領収書などのデータ)の保存ルールについては、猶予措置も含め、あわせて再度確認を行っておいたほうがよいと思われます。
結論、最もハードルが低く現実的なのは、「②優良な電子帳簿(仕訳帳・総勘定元帳まで)」であると考えられます。
以下では、「②優良な電子帳簿(仕訳帳・総勘定元帳まで)」を前提に、要件の確認からfreee会計の設定、届出・申告までの準備を整理します。
「freee会計」で、優良な電子帳簿にする設定
事業所の詳細設定で2か所を切り替える
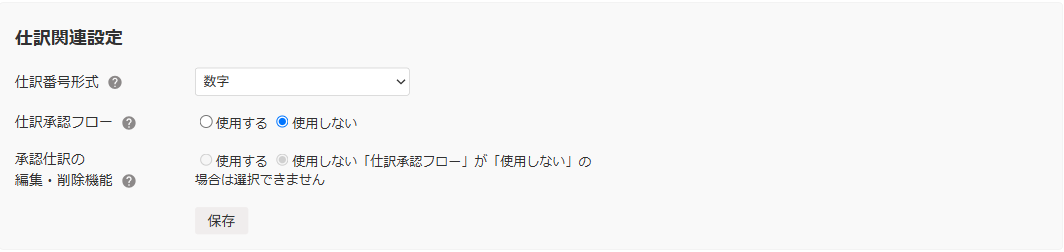
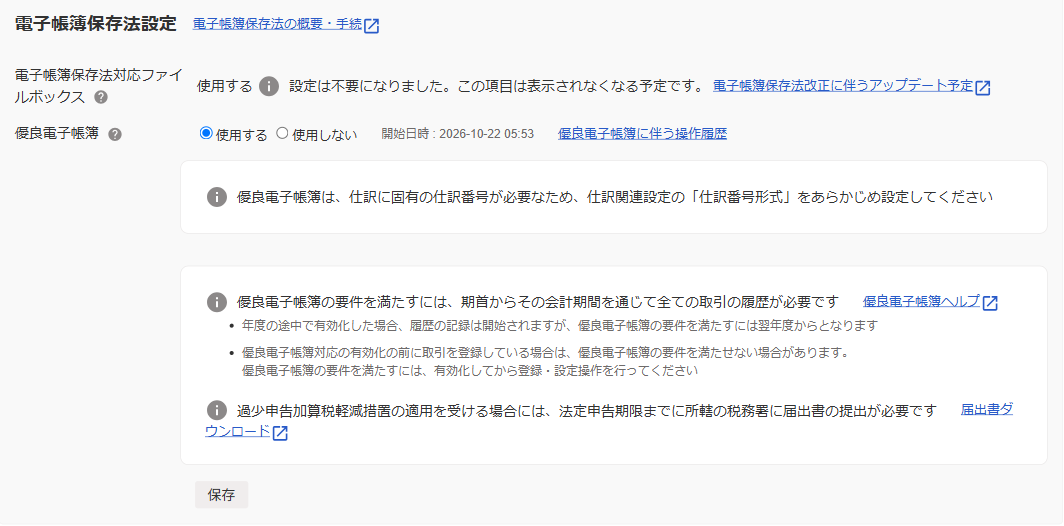
freee会計では、[その他設定]から[事業所の詳細設定]を開き、2か所の設定を切り替えます(2026年11月時点の画面)。
- 仕訳番号形式を「数字」または「英数字」にする
[仕訳関連設定]の「仕訳番号形式」を「使用しない」から変更して保存します。優良電子帳簿には仕訳ごとに固有の番号が必要なため、先に設定しておくよう画面でも案内されています。 - 「優良電子帳簿」を「使用する」にする
[電子帳簿保存法設定]の「優良電子帳簿」で「使用する」を選んで保存します。保存すると開始日時が表示され、その時点から操作の履歴が記録されるようです。 - 操作履歴の画面を確認する
[その他設定]には「優良電子帳簿に伴う操作履歴」の画面もあり、訂正や削除の履歴をここで確認することができます。
【注意】年の途中でオンにする場合、要件を満たすのは翌年からとなる
設定画面の注意書きでも、年度の途中で有効にした場合、履歴の記録は始まるものの、優良電子帳簿の要件を満たすのは翌年度からになると記載されています。
また、有効にする前に取引を登録している場合は、要件を満たせない場合があるとも案内されています。
つまり、2027年分(令和9年分)で75万円控除を受けるには、2026年のうちに「使用する」にしておくのが確実であるといえます。
年が明けてから設定する場合は、銀行やカードの明細の自動取り込みで新しい年の取引が登録される前に済ませる必要があります。
次年度への繰越の直後、仕訳が1件も入らないうちに設定するようにする必要があるのです。
なお、freee会計は、2026年9月に、JIIMA(日本文書情報マネジメント協会)の「電子帳簿ソフト法的要件認証」を取得したと発表しています。
※(どのソフトにおいてもそうですが)ソフトを使うことや認証だけで75万円控除の適用が保証されるものではない点は一応理解しておく必要があります。
【注意】記帳はまとめず、遅くとも2か月以内のサイクルで行う必要がある
国税庁の電子帳簿保存法一問一答では、入力の業務処理サイクルは、最長2か月までであれば通常の期間として取り扱うとされています。
1年分をまとめて申告前に入力するようなやり方は電子帳簿の前提から外れるため、少なくとも2か月以内のサイクルで記帳を進めておく必要があると考えられます。
また、検索の要件に取引の相手方が含まれているため、取引先の入力も習慣にしておく必要があります。
届出書は適用を受ける年分の確定申告期限まで
2027年分適用の場合、提出期限は2028年3月15日
②の場合に提出するのは、「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」(「75万円」に名称変更予定)です。
届出書を出していなければ、要件を満たしていても75万円控除は受けられません。
提出先は所轄の税務署、期限は適用を受ける年分の確定申告期限です。
2027年分(令和9年分)であれば2028年3月15日(水)までで、還付申告の場合であっても確定申告期限までに提出が必要とされています。
※届出書の名称は「65万円」から「75万円」へ変わる予定
優良な電子帳簿による届出書は、現在の様式名が「65万円の青色申告特別控除」となっています。
国税庁によると、令和9年3月頃に、この名称を「65万」から「75万」に変更する予定とされています。
また、すでに優良な電子帳簿の保存によって65万円の控除を受けている方は、改めて届出書を出す必要はないとされています。
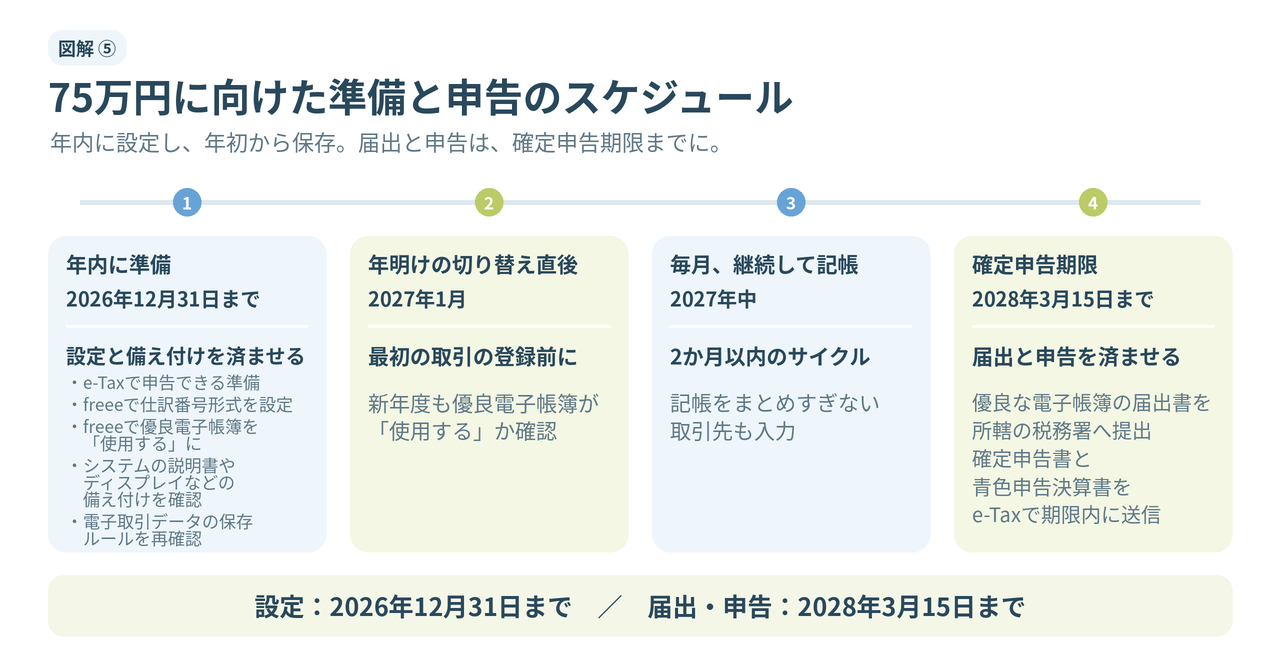
2027年分から適用したい場合、年内から申告までにやるべきこと
| 時期 | やること |
|---|---|
| 2026年12月31日まで | ①e-Taxで申告できる準備を整える ②freee会計で仕訳番号形式と優良電子帳簿を設定する ③システムの説明書やディスプレイなどの備付けを確認する ④電子取引データの保存ルールを再確認する |
| 2027年1月 (年度の切り替え直後) | ・新年度で優良電子帳簿が「使用する」になっているかを、最初の取引登録前に確認する |
| 2027年中 | ・2か月以内のサイクルで記帳し、取引先も入力する |
| 2028年3月15日まで | ①優良な電子帳簿の届出書を所轄の税務署に提出する ②e-Taxで確定申告書と青色申告決算書を期限内に送信する |
今回の改正は、「電子で記帳し、電子で申告する」ことが、そのまま控除額の差として表れる改正です。
帳簿の仕組みは、年の途中から整えてもその年の75万円には間に合わないため、方針を決めて設定を済ませるのは前年12月31日までというのが、いちばんの注意点です。